「黒字だけどお金がない」からの抜け出し方<No 1362>
yujiroyamamoto 山本祐次良税理士事務所
<プロフィール・ご依頼>
銀行に提出するため、あるいは自社のこれからの経営や将来の業績を改善するために、経営計画書を書く機会はあるかと思います。
銀行借入の際に、鉛筆をなめながら、とりあえず何となく作った数字や、これくらいはできるだろうといった感覚的な数値を使うことも多いでしょう。
専門家であっても、数値だけで形を作ろうとすると、あくまでも概算・予測による数値にしかなりません。
そうした数字だけをいじって作った経営計画書は、なかなか相手にも響かないものです。
銀行もそうですし、自社の社員や取引関係者に対しても同じだと思います。
何より、作っている自分自身、つまり社長の心に響かないものが多いかと思います。
そこに、実際にやるべきこと、具体的な手段や行動が入っていないことが要因です。
そのため、経営計画書を作る際には、数字だけでなく、どのような行動が必要なのかを考えることが大事。
具体的な「行動」を示すことで、より人の心を引きつける経営計画書になります。
ただし、そういった「行動」が伴う経営計画書を作るには、1時間やそこらでできるものではありません。
自社に必要なこれからの行動を数日かけて、コツコツと作り上げていくものです。
その「行動」を考える準備段階で、まずは目標とする具体的な数値を導き出していきます。
「数値だけでは、絵に描いた餅なのではないか」という声が聞こえてきそうですが、これはあくまでも仮の数字です。
最悪のシナリオと理想のシナリオを導き出し、そのギャップがどれだけなのか?
その数値を導き出すための第1ステップをお伝えしていきます。
まずは、現状のままで進んだ場合の最悪のシナリオとして、3年後の数値を導き出します。
売上、粗利益、利益の順番で見ていきます。
売上
売上を決める要素として単価があります。
単価が下がっているのであれば、3年後にどの程度下がっているのか、その下落幅を加味します。
粗利益
売上から仕入れや外注費などの売上原価を控除して算出します。
ここでも、仕入価格の高騰や外注費が増える要因があるのであれば、そうしたことも加味した数値にします。
経常利益
現状のそれぞれの経費について、今後3年間で上がるのか、下がるのかを一つずつ見ていきます。
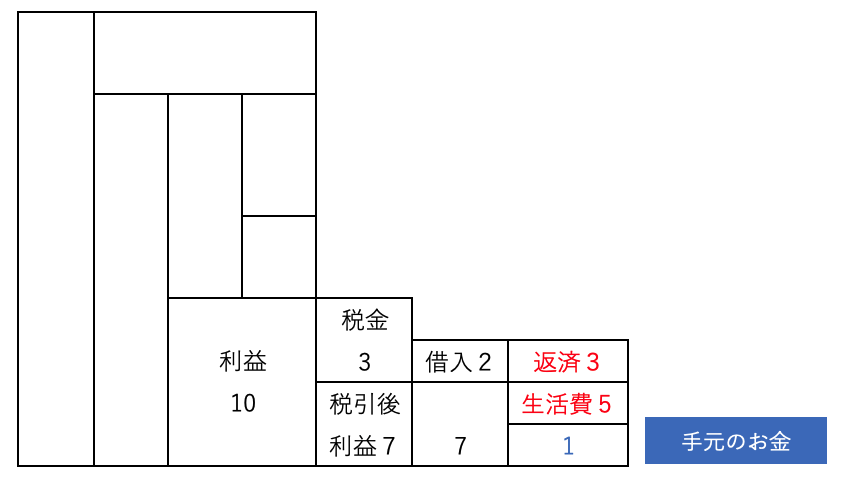
仮に、3年後の最悪のシナリオが、売上1,000万円、仕入れや外注費などの売上原価が200万円、経費が500万円、経常利益が300万円だとします。
ただし、借入金の返済額が年間100万円あったとします。
今後、設備投資やパートさんを雇うために、キャッシュベースで400万の経常利益を確保しておきたいとします。
そうすると、必要経常利益は400万円+100万円で、500万円は必要になります。
経常利益が500万円あれば、そこから借入金100万円を返済しても400万円残ります。
必要な経常利益が500万円であることが決まりました。
先ほど概算で算出した経費は500万円でしたので、500万円+500万円で1,000万円が必要な粗利益であることがわかります。
先ほど概算で算出した3年後の最悪のシナリオでは、売上が1,000万円、売上原価が200万円でした。
粗利益率が80%なので、先ほどの必要粗利益1,000万円を80%で割ると、1,250万円が必要売上であることがわかります。
最悪のシナリオで算出した売上金額は1,000万円でした。
そして、今回導き出した必要売上金額は1,250万円です。
差額の250万円が必要売上差額となります。
この250万円を作り出すために、今後3年間でどのような行動を取る必要があるのかを、この後、社長を中心にして導き出していきます。
中小零細企業では、経営計画書を作っている会社は少ないです。
また、つくっていたとしても、数字だけのものが多く、どのような行動を取るのかまで落とし込んでいるケースは少ないです。
経営計画書を作るための前段階として、実際にやるべき行動を導き出す必要があります。
最悪と理想のギャップを埋めるために、その差額を導き出すためのステップが、今日の事前準備となります。
まず、今のまま進んだ場合の3年後の最悪の数値を推測します。
そして、そこから理想の数値との差額を導き出します。
これが第1のステップです。
このステップは、税理士やコンサルタントがいなくても、社長ひとりでもできます。
まずは自社の前期の決算書を見ながら3年後の最悪の数値を導きだしてはいかがでしょうか。
最悪の数値を知るだけでエンジンがかかるでしょう。
資金繰り改善顧問のなかで、経営計画書作成のお手伝いをしています。
よろしければ、ご参照ください。
<You Tubeチャンネル「独立・開業コンサルタント 税理士 ユウジロウ」>
You Tubeで動画配信しています。
よろしければ、チャンネル登録お願いいたします。
こちらから
<単発・スポット>