資金不足で事業を潰さない経理と数字の見かた。ポイントはフローで見る
yujiroyamamoto 山本祐次良税理士事務所
<プロフィール・ご依頼>
事業を始めたら、大事なことは売上を上げること。
仕事をいただくことが、最重要業務になります。
次に大事なことは、資金繰りを悪化させないこと。
売上が上がっていても、お金がなければ事業を続けることはできません。
事業を始めるにあたって、開業資金をどうやって用意するか?
自己資金で出資するか、銀行から借入れをするか?
資本金は自分のお金で捻出するにしても、それ以外の開業資金は、銀行から借入れをすることが多いかと思います。
借入するにあたって銀行で利息を交渉する人もいますが、利息も大事なことがあります。
開業資金にしろ、設備投資をするにしろ、銀行からお金を借りることは間違っていません。
ただし、金利に対する考え方には注意が必要です。
毎月の返済に伴って支払う利息を安くしたいがために、利息にばかり注意が向いている方が多いように思います。
利率を低くするためには、どうすればいいのか?
返済期間は短い方がいいのか、あるいは長い方がいいのか。
利率を低くするには、返済期間が短い方がいいわけです。
利率が低くがなると、毎月の返済額に含まれる利息の部分は少なくなりますが、逆に、返済する元本の額は大きくなります。
つまり借入金の元本部分を払っていけるかどうかが問題になります。
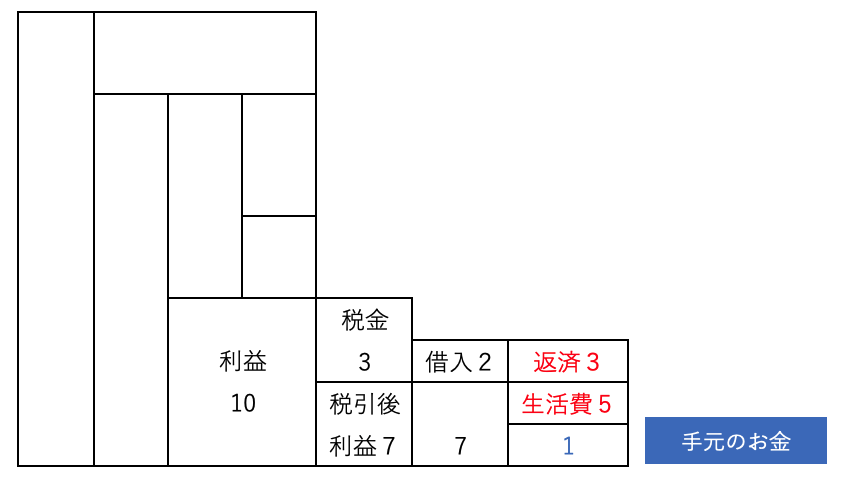
毎月の返済額が多くなると、その分だけ毎月の資金繰りが厳しくなります。
それだけの売上があればいいですが、それを見込んだ事業計画になっているかどうかです。
ある程度の売上や仕入れ、経費の予測はしていても、資金繰りについて、どこまで事前に想定できているのでしょうか。
これまで、いろいろな方の創業に立ち会うことがありました。
自分で経理をやっていても、数字をつくるとなると、税理士に依頼せざるを得ない方もいます。
ましてや、資金繰り表を自分で作成している人は皆無。
結局、毎月の預金残高を見て、その減り具合から感覚的に厳しいなと感じ、危機感を持たれるというケースが多くありました。
借入金の利息は安いに越したことはありませんが、それよりも、自分の身の丈に合った毎月の返済額であるか?
そこを、きちんと事前に確認しておかなければなりません。
自分で資金繰り表を作るのが難しいのであれば、資金繰り表を作ってくれる税理士、あるいはコンサルタントにお願いすること。
創業融資は比較的容易に貸してはくれますが、それが逆に曲者です。
創業融資だと銀行は保証協会を通しますし、日本政策金融公庫は国の機関なので、融資が焦げ付いたときに一番困るのは借りた本人です。
税理士に依頼するのが厳しいのであれば、返済期間を少しでも長くする。
そして、毎月の返済額を少なくするのが大事。
消費者金融並みに高くても払えと言ってるのではありません。
信用金庫よりも高い日本政策金融公庫が提示している借入金の利息ぐらいまでであれば、受け入れるぐらいの度量は持っていてもいいでしょう。
利息が高いからといって、会社が潰れることはありません。
それよりも、毎月の返済額が資金繰りを圧迫して、事業を畳まざるを得ないというケースはよくあります。
だからこそ、借入金の返済期間は極力長くすること。
そして、毎月の返済額は極力少なくすること。
そのうえで、必要な金額を必要な用途に応じて適切に借入れします。
<You Tubeチャンネル「独立・開業コンサルタント 税理士 ユウジロウ」>
You Tubeで動画配信しています。
よろしければ、チャンネル登録お願いいたします。
こちらから
<単発・スポット>